Que valent les scores de la Fiche ?
Stabilité du titre, liquidité, position sur 12 mois, rendement du dividende : ce que chacun prédit sur l’historique de la BRVM, présenté comme une sortie de logiciel statistique.
Les données
Pour chaque action, une séance de bourse sur cinq depuis fin 2007 (la même séance pour toutes les actions), nous recalculons les scores avec les fonctions du site et les seules données connues ce jour-là. Les comptes d’un exercice sont supposés publiés le 1er juillet de l’année suivante. On observe ensuite le rendement du cours à 20, 60 et 120 séances (entrée à la clôture suivante), ainsi que la volatilité, la pire baisse et la liquidité des 60 séances suivantes.
Actions                                   46   dont négociables à au moins une date : 46
Période                                   2007-12-12 à 2026-09-30
Observations (action × date)              25274   dont négociables : 14758
Dates avec des actions négociables        926   (régressions : 434 dates à 15 actions négociables ou plus, 27,3 en moyenne)
Observations avec les comptes             7007   (depuis le 2021-07-27)

Score (actions négociables)           moyenne        sd.          N
indice de stabilité                      61,9        6,6      14758
marché et tendance                       49,6        9,2      14758
santé financière                         61,0       13,5       7007
liquidité                                84,6        8,2      14758
position sur 12 mois (%)                 56,2       31,8      14751
rendement du dividende (%)                7,7        6,3       5980
Avant juillet 2021, aucune action n’a de comptes dans la base : l’indice de stabilité n’y combine que le marché et la liquidité. Les chiffres qui font intervenir la santé financière portent donc sur les années récentes.
L’estimation
Estimateur principal : Fama-MacBeth. À chaque date, une régression en coupe (moindres carrés ordinaires) du rendement futur de toutes les actions sur le score, puis moyenne des pentes dans le temps. C’est la méthode standard quand les rendements bougent ensemble d’une date à l’autre, ce qui rend les régressions poolées trop optimistes.
Erreurs standard : Newey-West sur la série des pentes. Les rendements à h séances se chevauchent entre deux dates voisines : on corrige l’autocorrélation avec h/5 − 1 retards. Contrôle croisé : régression en panel avec effets fixes de date et erreurs groupées par action et par date (double regroupement). C’est la même question posée autrement : si les deux méthodes s’accordent, le résultat est plus solide.
Mesures complémentaires : corrélation de rang (IC) par date, moyennée avec la même correction ; écart entre le cinquième le mieux noté et le moins bien noté. Rendements ramenés entre leurs 1 % et 99 % ; p corrigés de Holm sur les trois horizons de l’indice de stabilité. Le test principal retient les actions négociables ; toutes les actions figurent en robustesse.
Est-ce solide ? Ici, oui, beaucoup plus que pour la note des comptes : 434 régressions en coupe, avec en moyenne 27 actions chacune. Réserves : des coupes de taille modeste, des rendements qui se chevauchent, et un marché qui a surtout monté depuis 2022.
Stabilité du titre
L’indice combine trois dimensions : marché et tendance (45 %), santé financière (30 %) et liquidité (25 %). Un indice plus haut signifie-t-il un meilleur rendement ensuite ?
                                                20 séances    60 séances   120 séances
──────────────────────────────────────────────────────────────────────────────────────
indice de stabilité (+10 points)                     −0,70         −1,24         −2,14
  Sd. (Newey-West)                                  (0,25)        (0,71)        (1,69)
  t                                                  −2,80         −1,75         −1,27
  P>|t|                                              0,005         0,081         0,206
  p Holm                                             0,016         0,162         0,206
──────────────────────────────────────────────────────────────────────────────────────
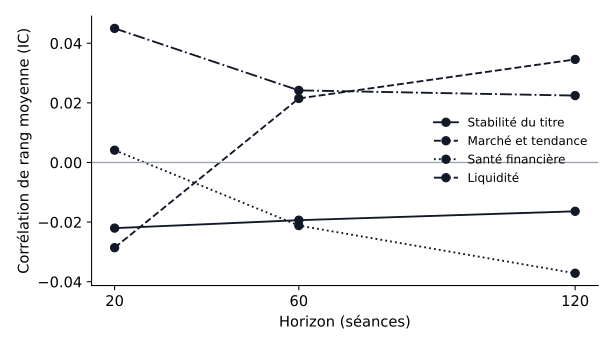
Corrélation de rang moyenne (IC)                    −0,022        −0,019        −0,016
  t (Newey-West)                                     −1,56         −0,88         −0,54
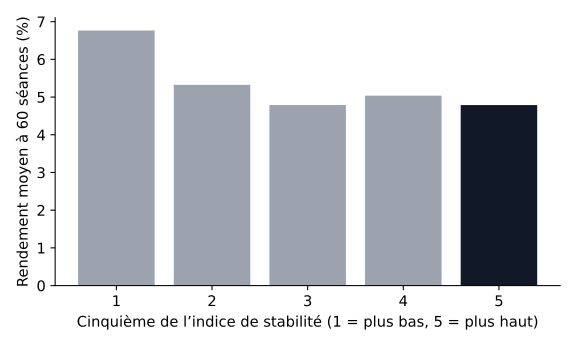
Écart cinquième haut − bas (points de %)             −0,85         −1,98         −4,33
  t (Newey-West)                                     −1,80         −1,22         −0,97
──────────────────────────────────────────────────────────────────────────────────────
Panel, effets fixes de date (+10 points)             −0,77         −1,26         −2,58
  Sd. (double regroupement)                         (0,26)        (0,66)        (1,07)
  P>|t|                                              0,005         0,060         0,020
──────────────────────────────────────────────────────────────────────────────────────
Régressions en coupe (dates)                           442           434           422
Actions par date (moyenne)                            27,6          27,3          26,8
R² moyen d’une régression en coupe                  0,0484        0,0579        0,0577
Retards de Newey-West                                    3            11            23
──────────────────────────────────────────────────────────────────────────────────────
Le lien est négatif : plus l’indice est haut, moins l’action fait ensuite mieux que les autres. L’effet est net à 20 séances (t = −2,80, Holm 0,016). À 60 séances il n’est plus démontré (Holm 0,162) et il reste incertain à 120 séances : le signe est négatif aux trois horizons, mais la preuve ne tient qu’à court terme. Les deux méthodes s’accordent sur le signe. Cela rejoint l’étude de calibration : sur la BRVM, les actions qui viennent de monter ont tendance à faire un peu moins bien juste après. L’indice ne doit donc pas être lu comme une promesse de rendement.
Ses trois dimensions
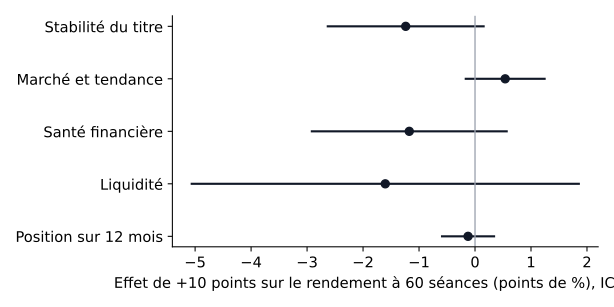
Les trois dimensions, régressées ensemble sur le rendement futur (dates où les comptes existent, 222 dates à partir du 2021-07-27).
Attention à la santé financière : elle ne change qu’une fois par an pour chaque société, à la publication des comptes. Toutes les cinq séances, elle prend donc la même valeur pendant une cinquantaine de dates : ce ne sont pas des observations indépendantes. Les erreurs de Newey-West sont calculées avec 51 retards (un an) pour tenir compte de cette inertie, et une seconde estimation ne garde qu’une coupe par an, juste après la publication des comptes.
                                  20 séances    60 séances   120 séances
────────────────────────────────────────────────────────────────────────
marché et tendance (+10 points)         −0,13          0,60          0,98
  Sd.                                 (0,31)        (0,39)        (0,64)
  P>|t|                                0,668         0,126         0,127
santé financière (+10 points)          −0,26         −0,94         −2,13
  Sd.                                 (0,24)        (0,62)        (1,16)
  P>|t|                                0,287         0,130         0,067
liquidité (+10 points)                 −0,06         −0,84         −2,24
  Sd.                                 (0,38)        (1,40)        (3,30)
  P>|t|                                0,870         0,548         0,499
────────────────────────────────────────────────────────────────────────
Dates                                    208           200           188
R² moyen                              0,1320        0,1411        0,1594
Retards de Newey-West                     51            51            51
────────────────────────────────────────────────────────────────────────
VIF : marché et tendance 1,01   santé financière 1,07   liquidité 1,08
                                  20 séances    60 séances   120 séances
────────────────────────────────────────────────────────────────────────
marché et tendance (+10 points)          0,02          0,58         −0,38
  Sd.                                 (0,91)        (1,17)        (1,52)
  P>|t|                                0,983         0,657         0,817
santé financière (+10 points)           0,45          0,88         −0,72
  Sd.                                 (0,67)        (0,90)        (1,55)
  P>|t|                                0,532         0,401         0,673
liquidité (+10 points)                 −0,75         −5,72         −5,16
  Sd.                                 (1,30)        (2,72)        (3,67)
  P>|t|                                0,593         0,126         0,254
────────────────────────────────────────────────────────────────────────
Coupes annuelles (juillet)                 5             4             4
Actions par coupe (moyenne)             34,0          31,5          31,5
────────────────────────────────────────────────────────────────────────
                      marché et tendance    santé financière           liquidité
────────────────────────────────────────────────────────────────────────────────
marché et tendance                  1,00
santé financière                   −0,01                1,00
liquidité                           0,10                0,26                1,00
Aucune des trois dimensions ne se distingue nettement de zéro sur le rendement, une fois la persistance annuelle prise en compte. Le marché et la tendance ressortent à peine à 120 séances (P>|t| 0,127), mais pas avec une coupe par an (P>|t| 0,817) ni après correction des neuf tests (seuil de 0,006). Avec quatre ou cinq coupes annuelles, on ne peut de toute façon repérer que des effets très nets : pour la santé financière, ces tests ne permettent pas de conclure. Le jugement de la santé financière repose sur le test de la note des comptes (tests de la note des comptes), conçu pour des données annuelles. Les dimensions ne se recoupent presque pas (VIF proche de 1) : l’une ne masque pas l’autre. La dimension « marché et tendance », la plus lourde (45 %), n’apporte pas de signal sur le rendement.
Le risque
Si l’indice ne prédit pas le rendement, prédit-il le risque ? On regarde la volatilité et la pire baisse des 60 séances suivantes, avec en contrôle la volatilité des 60 séances passées (la volatilité d’hier prévoit déjà celle de demain).
                                                (1)                (2)                (3)
                                        indice seul   avec vol. passée  vol. passée seule
─────────────────────────────────────────────────────────────────────────────────────────
indice de stabilité (+10 points)              −0,32              −0,15
  Sd. (Newey-West)                           (0,03)             (0,02)
  t                                          −11,29              −7,46
volatilité des 60 séances passées                                  0,54               0,58
  Sd.                                                           (0,02)             (0,02)
─────────────────────────────────────────────────────────────────────────────────────────
R² moyen d’une régression en coupe              0,129              0,401              0,356
Dates                                           434                434                434
───────────────────────────────────────────────────────────────────────────────────────── (1) (2) (3)
indice seul avec vol. passée vol. passée seule
─────────────────────────────────────────────────────────────────────────────────────────
indice de stabilité (+10 points) 1,79 0,57
Sd. (Newey-West) (0,28) (0,25)
t 6,48 2,31
volatilité des 60 séances passées −3,49 −3,62
Sd. (0,21) (0,20)
─────────────────────────────────────────────────────────────────────────────────────────
R² moyen d’une régression en coupe 0,080 0,221 0,174
Dates 434 434 434
─────────────────────────────────────────────────────────────────────────────────────────Coef. Sd. t ────────────────────────────────────────────────────────────────────── marché et tendance (+10 points) 0,00 0,02 0,04 santé financière (+10 points) −0,05 0,01 −3,37 liquidité (+10 points) −0,28 0,03 −9,16 volatilité passée 0,42 0,04 12,04 ────────────────────────────────────────────────────────────────────── Dates : 210
Un indice plus haut annonce une volatilité future plus faible, même une fois la volatilité passée prise en compte. Pour la pire baisse, l’effet est plus modeste mais reste net après ce contrôle (t = 2,31). C’est la liquidité qui porte l’information : les actions liquides sont moins heurtées. La dimension « marché et tendance », pourtant la plus lourde (45 %), ne prédit ni le rendement ni le risque.
Liquidité
Le score de liquidité n’est pas fait pour prédire le cours, mais la facilité d’acheter ou de vendre. On teste donc s’il annonce la liquidité des 60 séances suivantes : valeur échangée, séances sans échange, coût d’impact d’Amihud (variation du prix par million de FCFA échangé). Le contrôle est la valeur échangée passée, car elle compose la moitié du score.
Valeur échangée par jour, 60 séances suivantes (log)
                                                Coef.          Sd.        P>|t|     R² intra
────────────────────────────────────────────────────────────────────────────────────────────
score de liquidité (+10 points), seul            0,73         0,09        0,000        0,531
score, avec la valeur échangée passée            0,01         0,03        0,821        0,702
  R² intra sans le score (valeur passée seule)                                               0,701
────────────────────────────────────────────────────────────────────────────────────────────

Séances sans échange, 60 séances suivantes (part)
                                                Coef.          Sd.        P>|t|     R² intra
────────────────────────────────────────────────────────────────────────────────────────────
score de liquidité (+10 points), seul            0,00         0,00        0,365        0,001
score, avec la valeur échangée passée           −0,00         0,00        0,636        0,001
  R² intra sans le score (valeur passée seule)                                               0,001
────────────────────────────────────────────────────────────────────────────────────────────

Coût d’impact d’Amihud, 60 séances suivantes (log)
                                                Coef.          Sd.        P>|t|     R² intra
────────────────────────────────────────────────────────────────────────────────────────────
score de liquidité (+10 points), seul           −0,60         0,04        0,000        0,426
score, avec la valeur échangée passée           −0,06         0,05        0,199        0,538
  R² intra sans le score (valeur passée seule)                                               0,537
────────────────────────────────────────────────────────────────────────────────────────────

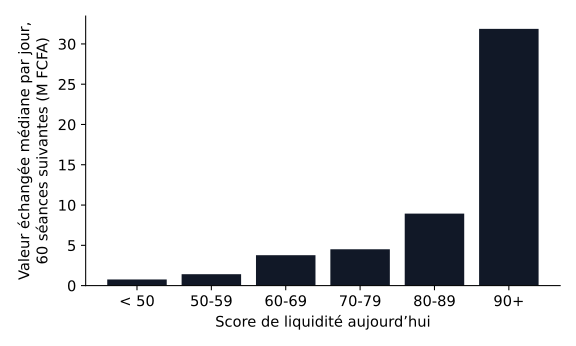
Observations : 24723. Effets fixes de date, erreurs groupées par action et par date.Score aujourd’hui Observations Valeur échangée médiane Part sans échange ─────────────────────────────────────────────────────────────────────────────────────────────────── < 50 10492 0,76 M FCFA 0,1 % 50-59 2 1,42 M FCFA 19,2 % 60-69 195 3,77 M FCFA 1,9 % 70-79 4440 4,51 M FCFA 0,2 % 80-89 5689 8,94 M FCFA 0,3 % 90+ 3905 31,87 M FCFA 0,2 % ─────────────────────────────────────────────────────────────────────────────────────────────────── Valeur et part mesurées sur les 60 séances suivantes.
Le score annonce bien la liquidité à venir : +10 points de score correspondent à une valeur échangée environ 2,1 fois plus grande, et à un coût d’impact plus faible. Mais il n’apporte rien de plus que la valeur échangée passée : une fois celle-ci connue, l’effet du score n’est plus distinguable de zéro. Le score est un bon résumé, pas une information nouvelle. La part de séances sans échange est trop rare pour être expliquée dans cet échantillon (actions négociables et autres confondues).
Position sur 12 mois et rendement du dividende
                                                20 séances    60 séances   120 séances
──────────────────────────────────────────────────────────────────────────────────────
position (+10 points)                                −0,16         −0,12         −0,36
  Sd. (Newey-West)                                  (0,09)        (0,24)        (0,40)
  t                                                  −1,81         −0,53         −0,90
  P>|t|                                              0,071         0,599         0,369
Corrélation de rang moyenne (IC)                    −0,032         0,002        −0,013
  t (Newey-West)                                     −1,75          0,07         −0,34
Écart cinquième haut − bas (points de %)              0,08          2,38          2,49
  t (Newey-West)                                      0,14          1,96          1,33
──────────────────────────────────────────────────────────────────────────────────────
Dates                                                  442           434           422
                                                20 séances    60 séances   120 séances
──────────────────────────────────────────────────────────────────────────────────────
rendement (+1 point)                                 −0,11         −0,74         −1,10
  Sd. (Newey-West)                                  (0,11)        (0,36)        (0,51)
  t                                                  −1,00         −2,07         −2,15
  P>|t|                                              0,320         0,040         0,033
Corrélation de rang moyenne (IC)                     0,005        −0,030        −0,030
  t (Newey-West)                                      0,21         −0,65         −0,52
Écart cinquième haut − bas (points de %)             −1,26         −4,39         −4,38
  t (Newey-West)                                     −1,48         −1,97         −1,15
──────────────────────────────────────────────────────────────────────────────────────
Dates                                                  208           200           188
Position sur 12 mois : un effet négatif court (près du plus haut, un peu moins de rendement à 20 séances), qui disparaît ensuite ; au-delà, les mesures se contredisent (la pente est négative, l’écart entre cinquièmes positif). Ce n’est pas un signal exploitable. Rendement du dividende : à 60 et 120 séances, un rendement plus élevé accompagne un rendement du cours plus faible ensuite. Un rendement élevé vient souvent d’un cours qui a chuté : ce n’est pas un cadeau, c’est un avertissement. Ces deux repères sont des faits à lire, pas des prévisions : leur lien avec le cours n’est pas stable dans le temps (voir « Stabilité dans le temps »).
Stabilité dans le temps
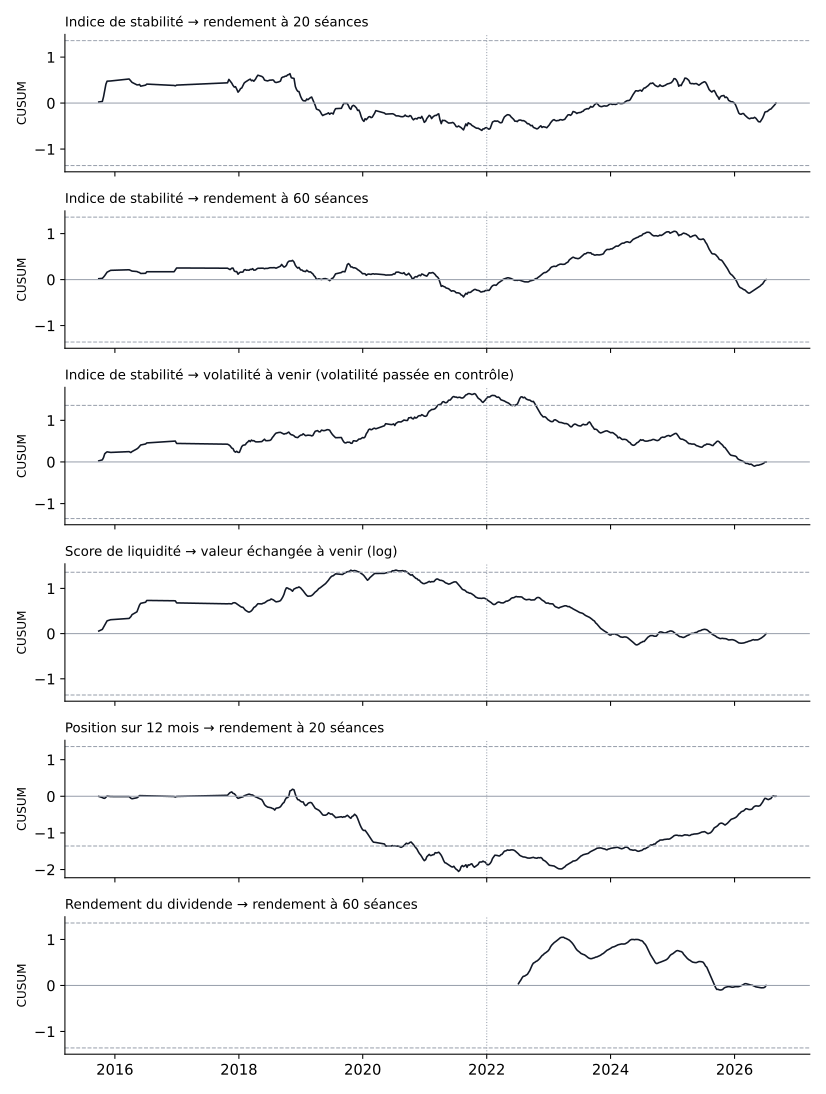
Un lien mesuré sur quinze ans vaut-il encore aujourd’hui ? Pour chaque relation, on suit sa pente date après date et on cherche un changement de niveau : à une date connue (le 1er janvier 2022, test de Chow), à la date la plus probable parmi toutes les possibles (sup-F d’Andrews, probabilité par bootstrap en blocs) et par la somme cumulée des écarts (CUSUM). Une rupture dit que la pente d’avant et celle d’après ne sont pas les mêmes, pas pourquoi.
Relation                                       Dates  Avant 2022 Depuis 2022      P Chow Meilleure rupture     P sup-F     P CUSUM
──────────────────────────────────────────────────────────────────────────────────────────────────────────────────────────────────
indice, rendement 20 séances                     442       −0,98       −0,45       0,287           03/2025       0,804       0,807
indice, rendement 60 séances                     434       −1,59       −0,91       0,628           01/2025       0,421       0,221
indice, volatilité à venir                       434       −0,07       −0,22       0,000           10/2021       0,045       0,009
liquidité, valeur échangée                       434        1,08        0,98       0,119           10/2019       0,157       0,038
position 12 mois, rendement 20 séances           442       −0,50        0,15       0,000           03/2023       0,011       0,000
dividende, rendement 60 séances                  200       −0,37       −0,74       0,039           02/2023       0,006       0,222
──────────────────────────────────────────────────────────────────────────────────────────────────────────────────────────────────
Indice de stabilité et rendement : aucun des trois tests ne détecte de rupture. Le lien, faible, est resté à peu près le même. Indice de stabilité et volatilité : le lien s’est nettement renforcé vers la fin de 2021 (−0,06 avant, −0,22 après pour +10 points). Position sur 12 mois : négative jusqu’en 03/2023, elle ne prédit plus rien ensuite ; ne vous y fiez pas. Rendement du dividende : le lien change de signe vers 02/2023 : il est instable, donc à lire comme un fait et jamais comme une prévision.
Poids affichés et influence réelle
Les poids de l’indice (marché 45 %, santé financière 30 %, liquidité 25 %) sont un choix de principe : le marché compte le plus parce que c’est la dimension qui bouge chaque jour, la liquidité un quart parce qu’elle conditionne la possibilité de revendre. Mais un poids n’est pas une influence. L’influence réelle d’une dimension est sa part de la variance de l’indice : une dimension qui varie peu d’une action à l’autre compte moins que son poids.
                            poids affiché       écart type    corr. de rang influence réelle    rho sans elle     bande change
──────────────────────────────────────────────────────────────────────────────────────────────────────────────────────────────
marché et tendance                   45 %              9,1             0,56             26 %            0,859             49 %
santé financière                     30 %             15,2             0,69             38 %            0,863             19 %
liquidité                            25 %             16,9             0,72             36 %            0,885             30 %
──────────────────────────────────────────────────────────────────────────────────────────────────────────────────────────────
Observations : 9096. Influence réelle = poids × covariance(composante, score) ÷ variance du score (somme : 100 %).
« rho sans elle » : corrélation de rang du score avec le score recalculé sans cette composante.
                                              rho moyen      rho (5 % pires)         bande change  bande change (95 %)     2 bandes ou plus
───────────────────────────────────────────────────────────────────────────────────────────────────────────────────────────────────────────
Poids voisins (concentration 30)                  0,980                0,941                 11 %                 24 %                0,0 %
Poids quelconques (uniforme)                      0,889                0,760                 34 %                 63 %                0,2 %
───────────────────────────────────────────────────────────────────────────────────────────────────────────────────────────────────────────
5000 tirages de poids. « bande change » : part des observations qui changent de verdict.
Lecture : le marché, affiché à 45 %, n’a que 26 % d’influence réelle, parce que son score varie peu (écart type 9,1 contre 15,2 et 16,9). L’indice est en pratique porté par la santé financière (38 %) et la liquidité (36 %). Cela rejoint les tests : c’est la liquidité qui annonce le risque. Le classement est stable face à d’autres pondérations (corrélation de rang 0,98 avec des poids voisins), mais environ 11 % des observations changent de verdict. Avec trois poids égaux, l’indice serait presque le même (corrélation de rang 0,98) : la répartition 45/30/25 n’est pas ce qui fait le résultat.
Robustesse
Variante (indice, +10 points, 60 séances)                Coef.       Sd.     P>|t|     Dates
────────────────────────────────────────────────────────────────────────────────────────────
Toutes les actions (négociables ou non)                  −2,57      0,60     0,000       682
Avant 2022                                               −1,59      0,81     0,050       209
Depuis 2022                                              −0,91      1,14     0,423       225
Banques exclues                                          −2,33      1,34     0,083       244
Sans winsorisation                                       −1,61      0,88     0,069       434
────────────────────────────────────────────────────────────────────────────────────────────
Le signe négatif tient avec toutes les actions, sans les banques et sans ajustement des valeurs extrêmes. Depuis 2022, l’effet est plus faible et non significatif.
Graphiques
Limites
- Environ 27 actions par régression en coupe : chaque coupe a peu de points.
- Les comptes n’existent dans la base que depuis 2021 et ne changent qu’une fois par an : la santé financière n’a que quatre ou cinq coupes réellement indépendantes. Ses tests ici sont peu puissants.
- Le dividende utilisé est celui de l’exercice connu (pas la date exacte de détachement).
- Biais de survie : seules les actions cotées aujourd’hui sont étudiées. Rendements hors dividendes.
- Un marché qui a surtout monté depuis 2022 : les petites valeurs peu liquides ont dominé, ce qui pèse sur les scores de liquidité et de santé.
- Rendements qui se chevauchent : corrigés par Newey-West, imparfaitement.
- Corrélation n’est pas causalité. Un résultat passé ne garantit pas un résultat futur.
Reproduire
node scripts/calibration/fetch.mjs donnees
node scripts/calibration/context_panel.mjs donnees context.csv
python scripts/calibration/context_tests.py context.csv public/tests/scores
Python avec pandas, statsmodels, scipy, matplotlib. Résultats bruts : results.json. Voir aussi les tests de la note des comptes, la calibration des indicateurs de marché et la méthodologie. Information générale, pas un conseil en investissement.